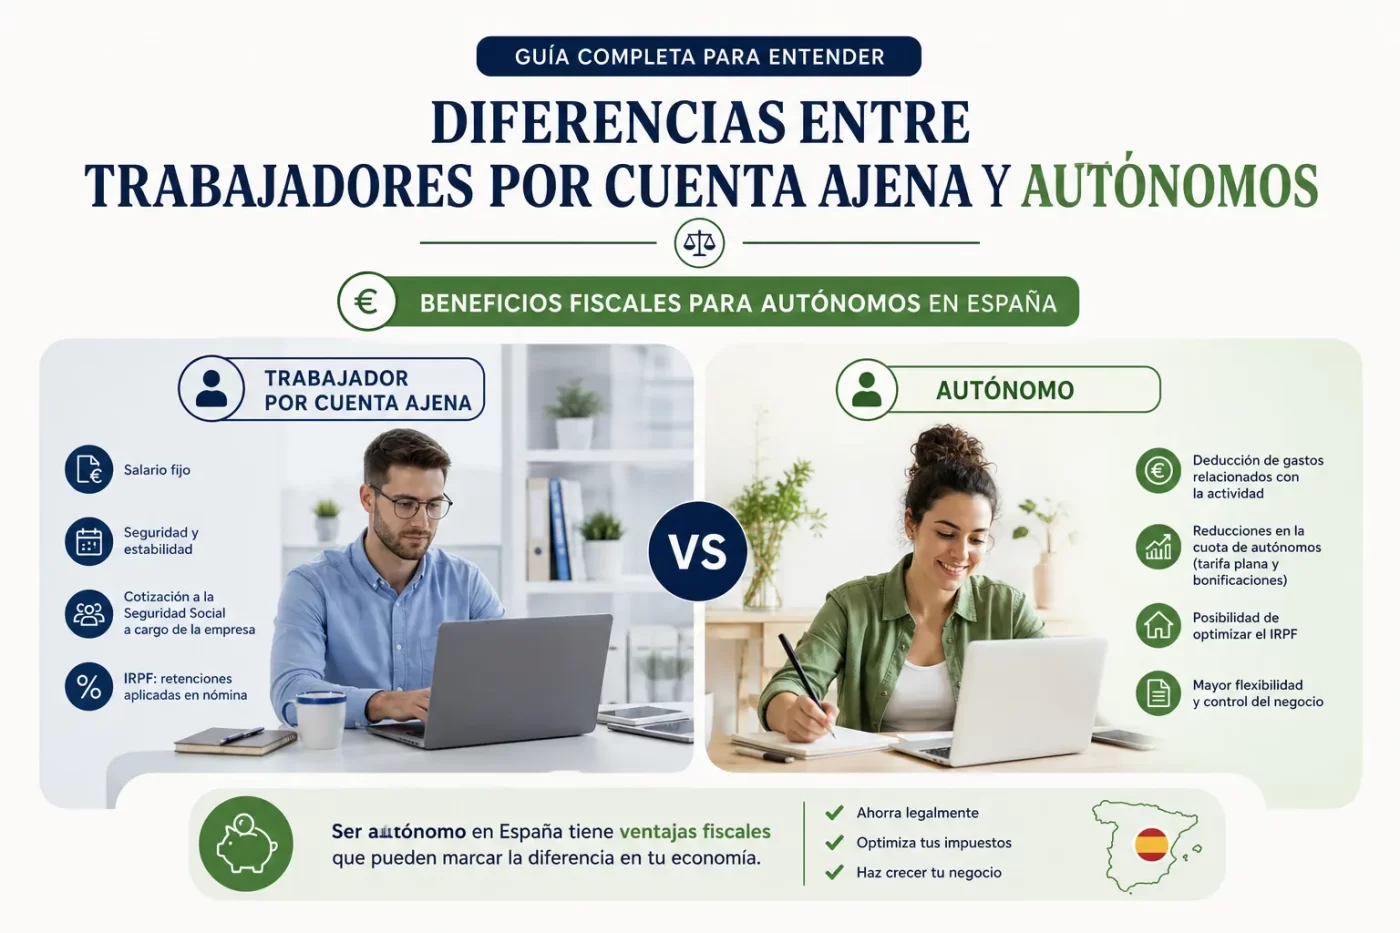
Diferencias entre trabajadores por cuenta ajena y autónomos: fiscalidad, cotizaciones y derechos
Fiscalidad
La fiscalidad distingue claramente a los trabajadores por cuenta ajena y a los autónomos: los primeros tributan por IRPF mediante retenciones en la nómina gestionadas por el empleador y no suelen gestionar IVA en su relación laboral, mientras que los autónomos realizan sus propias declaraciones, aplicando retenciones en facturas cuando procede, presentando pagos fraccionados de IRPF y gestionando el IVA (liquidaciones trimestrales y resúmenes anuales). Estas diferencias afectan al flujo de caja y a las obligaciones formales de presentar modelos fiscales periódicos.
Cotizaciones
En materia de cotizaciones, los trabajadores por cuenta ajena están afiliados al Régimen General de la Seguridad Social y su cotización se realiza mediante una aportación compartida entre empleado y empleador, con bases y tipos fijados por normativa laboral; los autónomos cotizan principalmente al Régimen Especial de Trabajadores Autónomos (RETA) y asumen directamente la cuota completa, pudiendo elegir dentro de unos límites su base de cotización y, en algunos casos, beneficiarse de bonificaciones o tarifas planas. Estas modalidades determinan la cuantía de las prestaciones futuras y el acceso a coberturas.
Derechos
Los derechos laborales también varían: el trabajador por cuenta ajena disfruta de protección en materia de vacaciones pagadas, baja por enfermedad, indemnizaciones por despido, negociación colectiva y acceso directo a la prestación por desempleo (paro); el autónomo no tiene vacaciones pagadas ni paro convencional salvo que cotice por cese de actividad y cumpla requisitos, y su protección por incapacidad, accidente laboral o cese depende de las coberturas contratadas y de las cotizaciones efectuadas. Ejemplos de diferencias clave:
- Vacaciones y horario: reguladas para asalariados; no regladas para autónomos.
- Prestación por desempleo: accesible a asalariados; para autónomos requiere cotización específica por cese de actividad.
- Negociación colectiva y protección frente al despido: propias de la relación laboral por cuenta ajena; el autónomo carece de estas figuras.
Comparativa fiscal en España: cómo tributan los asalariados vs autónomos (IRPF, IVA y retenciones)
Como asalariado, la tributación principal recae en el IRPF que se practica mediante retenciones en nómina por parte del empleador, que ingresa esas cantidades a Hacienda periódicamente y simplifica la gestión fiscal del trabajador. Los salarios no están sujetos a IVA, por lo que el trabajador por cuenta ajena no emite facturas con impuesto indirecto; su obligación fiscal más habitual es la declaración anual del IRPF (modelo 100) si procede.
El autónomo debe gestionar tanto el IRPF como el IVA y, además, emitir y conservar facturas. En las facturas de actividad profesional o empresarial se repercute IVA (tipo general 21% salvo tipos reducidos según el bien o servicio) y, cuando corresponde, se reflejan retenciones a cuenta del IRPF practicadas por el cliente. Los autónomos presentan declaraciones trimestrales de IVA (modelo 303) y resumen anual (modelo 390), y efectúan pagos fraccionados a cuenta del IRPF mediante el modelo 130 (o el modelo 131 en estimación objetiva), además de liquidar su IRPF en la declaración anual.
Principales diferencias
- Retenciones vs autogestión: el asalariado tiene retención en nómina; el autónomo debe gestionar pagos fraccionados y ajustar con retenciones que le hayan practicado clientes.
- IVA: no aplica sobre salarios; los autónomos repercuten IVA en sus facturas y presentan modelos periódicos (303/390).
- Obligaciones formales y flujo de caja: el autónomo soporta mayores obligaciones contables y fiscales trimestrales, y debe gestionar el IVA cobrado y las autoliquidaciones del IRPF, mientras que el asalariado recibe el salario neto con menos trámites.
Beneficios fiscales para autónomos en España: deducciones, bonificaciones y reducciones clave
Los autónomos en España pueden reducir su carga fiscal a través de diversas deducciones aplicables en el IRPF e IVA siempre que los gastos estén vinculados y justificados con la actividad. Entre los gastos deducibles están los de local o despacho, suministros cuando se usan parcialmente para la actividad, material y maquinaria, seguros profesionales, gastos financieros y, de forma destacada, las cotizaciones a la Seguridad Social y otras cuotas obligatorias, que se consideran gasto deducible en la determinación del rendimiento neto.
Además de las deducciones por gastos, existen bonificaciones y ayudas directas relacionadas con la cotización social y el inicio o mejora de la actividad. Ejemplos habituales son las bonificaciones en la cuota de autónomos para nuevos emprendedores (conocida como tarifa plana) y otras bonificaciones por circunstancias específicas como pluriactividad, conciliación o contratación de determinados colectivos; también conviene revisar incentivos autonómicos y locales que complementan las medidas estatales.
Las reducciones fiscales y los regímenes especiales ofrecen vías adicionales de ahorro: el régimen de estimación directa (simplificada) y la estimación objetiva (módulos) aplican criterios distintos para calcular el rendimiento neto, con coeficientes y reducciones que pueden resultar beneficiosos según la actividad. Asimismo, los autónomos pueden acceder a incentivos por inversión (amortizaciones y ventajas por renovación de inmovilizado) y a deducciones específicas como las vinculadas a I+D+i o a bonificaciones fiscales por reinversión, siempre sujetos a los requisitos y límites legales vigentes.
Obligaciones contables y trámites fiscales para autónomos frente a trabajadores por cuenta ajena
Principales diferencias
Los autónomos asumen la responsabilidad de la contabilidad y los trámites fiscales de su actividad: deben emitir y conservar facturas, llevar los libros y registros exigidos por su régimen (ingresos, gastos y, si procede, bienes de inversión), declarar y liquidar el IVA periódicamente y realizar los pagos fraccionados del IRPF, además de cumplir con las obligaciones formales y conservar la documentación durante el plazo legal. También están obligados a cotizar como trabajadores por cuenta propia y gestionar sus altas y bajas en la Seguridad Social.
Los trabajadores por cuenta ajena, en cambio, reciben una nómina y no gestionan la facturación ni las declaraciones de IVA; su tributación por IRPF suele gestionarla la empresa mediante retenciones y el pago de las cotizaciones sociales corresponde al empleador (que presenta los boletines y liquidaciones ante la Seguridad Social). El empleado puede tener la obligación de presentar la declaración anual del IRPF si cumple determinados umbrales, pero su carga administrativa es mucho menor que la del autónomo.
Resumen práctico:
- Autónomos: emitir facturas, llevar libros contables, declarar IVA e IRPF periódicos, gestionar cotización y trámites ante la Seguridad Social.
- Trabajadores por cuenta ajena: recibir nómina con retenciones, la empresa realiza las declaraciones y pagos de seguridad social e impuestos relacionados con las nóminas; posible presentación de la declaración anual del IRPF por parte del trabajador.
¿Conviene ser autónomo? Guía práctica y casos para decidir entre cuenta ajena y autónomo
¿Conviene ser autónomo? Depende de factores personales y económicos: estabilidad de ingresos, tolerancia al riesgo, y la disposición a asumir trámites fiscales y de seguridad social. Ser autónomo suele implicar mayor autonomía y posibilidad de deducir gastos relacionados con la actividad, mientras que la cuenta ajena ofrece nómina fija, cotización automática y ciertas prestaciones sociales sin tanta gestión administrativa.
En términos prácticos, la elección hay que valorarla según la predictibilidad del ingreso y la carga administrativa. Como autónomo tendrás que emitir facturas, declarar IVA e IRPF y gestionar cotizaciones; esto puede compensarse con ventajas fiscales y flexibilidad horaria, pero exige planificación contable y previsión para periodos de facturación baja. En cuenta ajena priman la estabilidad y la protección social sin necesidad de llevar contabilidad propia.
Hay casos típicos que orientan la decisión: para trabajos puntuales, proyectos freelance o actividades con margen para deducciones, la figura del autónomo puede ser más adecuada; para trabajos con salario fijo, beneficios laborales y menor riesgo, la cuenta ajena suele ser preferible. También existen situaciones mixtas (compatibilizar empleo por cuenta ajena con actividad por cuenta propia) que conviene analizar caso a caso.
- Calcular la renta neta posible tras impuestos y cotizaciones.
- Valorar la regularidad de clientes y la previsibilidad de ingresos.
- Considerar tiempo y coste de la gestión administrativa y contable.
- Evaluar la necesidad de prestaciones sociales (paro, baja, jubilación) frente a la independencia profesional.