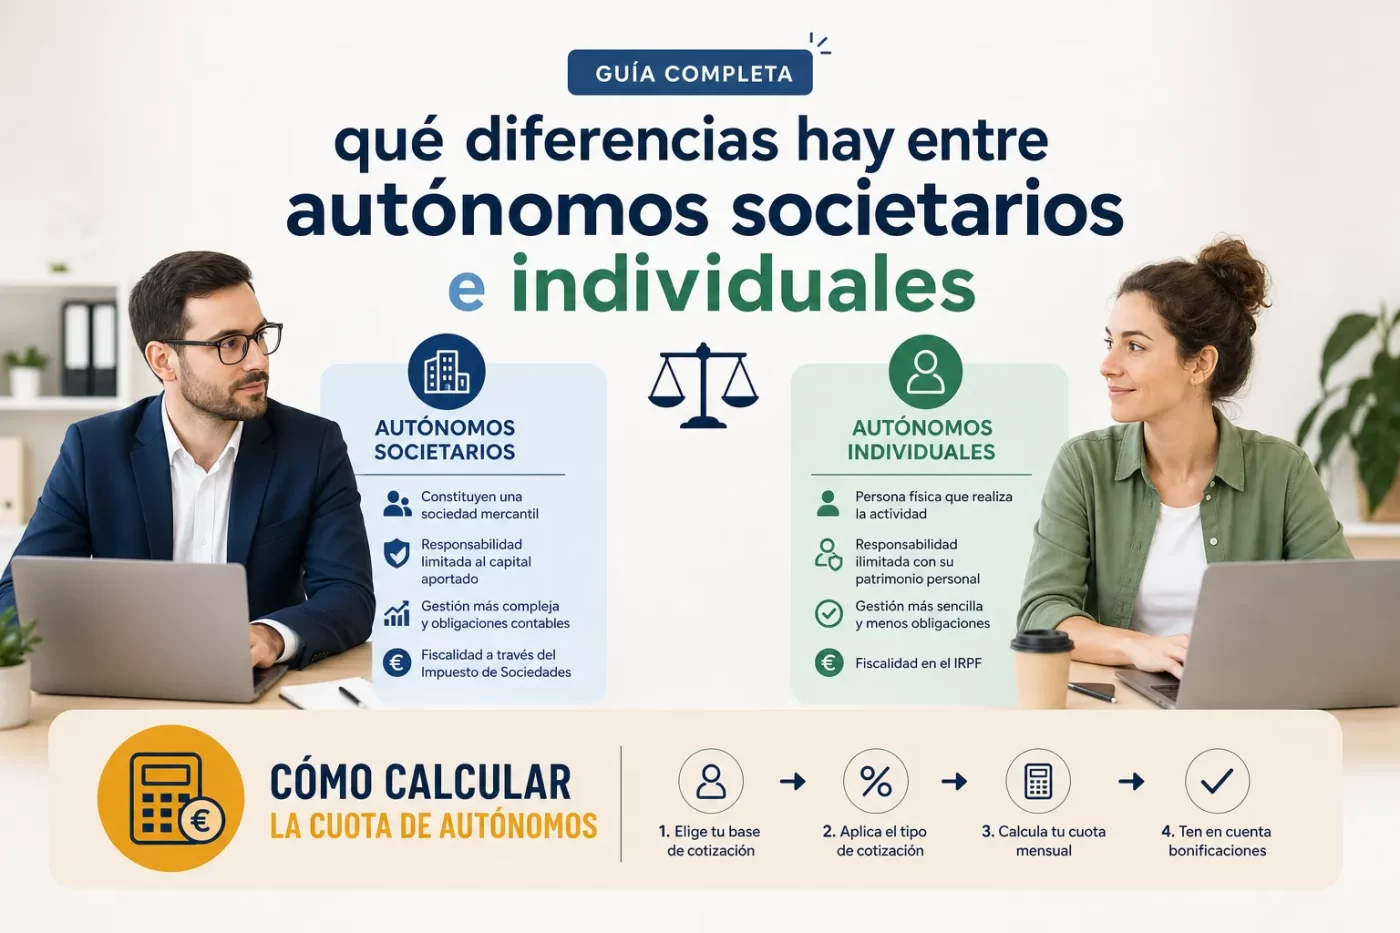
Qué diferencias hay entre autónomos societarios e individuales: responsabilidades, fiscalidad y cotización
Responsabilidades: El autónomo individual (persona física) responde con su patrimonio personal frente a las deudas y obligaciones del negocio, salvo estructuras específicas que limiten esa responsabilidad; es decir, la responsabilidad es, en general, ilimitada. El autónomo societario actúa a través de una persona jurídica (sociedad limitada, anónima, etc.), de modo que la responsabilidad por las deudas sociales recae principalmente en la sociedad y está limitada al capital aportado, si bien los administradores o gestores pueden asumir responsabilidad personal en casos de actuaciones fraudulentas, negligencia grave o incumplimiento de obligaciones legales (insolvencia, impagos fiscales en determinados supuestos).
Fiscalidad: El autónomo individual tributa por IRPF y declara IVA y pagos fraccionados cuando procede; sus rendimientos se integran en la base general o de actividades y soportan un tipo progresivo, con posibilidad de reducir la base mediante gastos deducibles según la normativa. En la estructura societaria, la sociedad tributa por el Impuesto sobre Sociedades sobre sus beneficios; las percepciones que obtenga el socio/trabajador (salario) se gravan en el IRPF como rendimientos del trabajo y los dividendos se integran en la base del ahorro, por lo que existe doble nivel de tributación entre sociedad y persona física y obligaciones fiscales adicionales (retenciones, cuentas anuales, IVA a nombre de la sociedad).
Cotización: Los autónomos individuales cotizan en el Régimen Especial de Trabajadores Autónomos (RETA), con una cuota mensual que históricamente se calculaba sobre bases mínimas y máximas y que está evolucionando hacia un sistema de cotización por rendimientos reales; existen bonificaciones y regímenes transitorios para ciertas incorporaciones. Los autónomos societarios, cuando ostentan control o una participación relevante en la sociedad (habitualmente a partir de porcentajes significativos o cuando ejercen funciones de administración), también suelen cotizar en RETA y, en la práctica, su base mínima de cotización suele ser superior; si existe una verdadera relación laboral y la participación es minoritaria, es posible que coticen en el Régimen General como trabajadores por cuenta ajena y soporten la parte empresarial de la cotización a cargo de la sociedad.
Autónomo societario vs individual: ventajas y desventajas fiscales y laborales
Autónomo societario vs individual presenta diferencias fiscales clave: el autónomo individual tributa por su actividad en el impuesto sobre la renta de las personas físicas (IRPF) con carácter personal y progresivo, pudiendo aplicar deducciones por gastos vinculados a la actividad; el autónomo societario, en cambio, opera a través de una persona jurídica y la actividad tributa en el Impuesto sobre Sociedades, lo que permite beneficios de planificación fiscal como la posibilidad de retener beneficios en la sociedad y diferir la tributación personal hasta la distribución, aunque también puede implicar doble tributación cuando se reparten dividendos.
En materia laboral y de seguridad social, las obligaciones y costes varían según la forma. El autónomo individual asume la cotización como trabajador por cuenta propia y la gestión directa de su afiliación y bases de cotización, mientras que en una sociedad las obligaciones dependen de la relación del socio con la empresa (administrador, trabajador por cuenta ajena, socio mayoritario), lo que puede implicar distintos regímenes de cotización y la posibilidad de contratar personal por cuenta ajena con costes laborales asociados. Estas diferencias afectan tanto a la protección social como al coste fijo mensual y a la gestión administrativa.
Desde el punto de vista práctico y de riesgo, el formato societario suele ofrecer la ventaja de responsabilidad limitada y mayor capacidad para separar patrimonio personal y empresarial, pero conlleva más obligaciones contables, fiscales y formales (cuentas anuales, fiscalidad societaria, asesoramiento), que aumentan los costes fijos; el autónomo individual disfruta de menor carga administrativa y costes de constitución inferiores, aunque a cambio asume mayor exposición patrimonial y menor flexibilidad para ciertas estrategias fiscales y de contratación.
Cómo calcular la cuota de autónomos: fórmula, base de cotización y tipos aplicables
Fórmula básica
La forma general de calcular la cuota de autónomos es sencilla: cuota = base de cotización × tipo de cotización, normalmente aplicada de forma mensual. La cuota final es la suma de los distintos porcentajes que correspondan a las distintas contingencias (por ejemplo, contingencias comunes, cese de actividad, formación), aplicados sobre la base elegida o asignada.
La base de cotización puede determinarse de dos maneras: históricamente el trabajador por cuenta propia elegía una base dentro de los límites mínimos y máximos legales; con la reforma del sistema de cotización por ingresos reales la base se vincula a los rendimientos netos del autónomo y se asigna según tramos de renta. Además, existen momentos concretos para cambiar la base y reglas transitorias que pueden afectar a la elección.
Los tipos aplicables son los porcentajes que se aplican sobre la base y suelen desglosarse en varios conceptos:
- Contingencias comunes: cubren prestaciones por enfermedad común y jubilación.
- Contingencias profesionales: riesgos por accidente de trabajo y enfermedades profesionales, según actividad.
- Cese de actividad y formación: contribuciones específicas que, sumadas, incrementan la cuota.
El importe definitivo resultará de sumar los porcentajes vigentes aplicables a cada concepto sobre la base correspondiente, pudiendo además reducirse por bonificaciones o reducciones legales en determinados supuestos.
Ejemplo práctico: cálculo paso a paso de la cuota para autónomo individual y societario
Supuestos y tipo aplicable (ejemplo ilustrativo)
Para el cálculo práctico partimos de una base de cotización determinada y de un tipo de cotización de referencia solo a modo ilustrativo (por ejemplo, 30% — comprobar el tipo vigente en la Seguridad Social). No se aplican bonificaciones ni reducciones en este ejemplo; si existen, deben restarse al final de la cuota resultante.
Autónomo individual — cálculo paso a paso
- Paso 1: Tomar la base de cotización elegida (ejemplo: 1.000 €).
- Paso 2: Multiplicar la base por el tipo de cotización (1.000 € × 30% = 300 €).
- Paso 3: Restar bonificaciones o reducciones aplicables (si las hay).
- Resultado: cuota mensual = 300 € (antes de bonificaciones y ajustes).
Autónomo societario — cálculo paso a paso
- Paso 1: Tomar la base de cotización mínima o la base elegida para el autónomo societario (ejemplo: 1.200 €).
- Paso 2: Aplicar el mismo tipo de referencia (1.200 € × 30% = 360 €).
- Paso 3: Incluir recargos o cotizaciones adicionales específicas si proceden y restar bonificaciones.
- Resultado: cuota mensual = 360 € (antes de bonificaciones y ajustes).
Bonificaciones, tarifas planas y novedades legales que afectan a la cuota de autónomos
Las bonificaciones y la conocida tarifa plana son herramientas clave para reducir la carga inicial de la cuota de autónomos. Estas ayudas suelen aplicarse por circunstancias concretas (inicio de actividad, conciliación, pluriactividad, discapacidad, etc.) y condicionan tanto la base como la cuantía a pagar; su disponibilidad y duración dependen de requisitos formales y de la normativa vigente, por lo que conviene identificar claramente qué bonificaciones son compatibles entre sí.
Tipos de bonificaciones
- Tarifa plana / reducción por inicio: reducción progresiva de la cuota para nuevos autónomos durante los primeros periodos de actividad.
- Bonificaciones por conciliación y maternidad/paternidad: exenciones o descuentos aplicables en determinados supuestos familiares.
- Bonificaciones por pluriactividad: medidas para quien compatibiliza trabajo por cuenta ajena y autónomo, o percibe pensión.
- Otras bonificaciones: incentivos vinculados a contratación, discapacidad o participación en programas públicos.
En cuanto a las novedades legales, las reformas recientes y las iniciativas en tramitación han puesto el foco en vincular la cuota a los rendimientos netos y en clarificar tramos, bases de cotización y compatibilidades con bonificaciones, lo que puede alterar la forma de cálculo y los requisitos de acceso. Dado que estos cambios pueden afectar de manera distinta según el perfil profesional, es recomendable comprobar la normativa o consultar con asesoría y las fuentes oficiales para ver cómo repercuten en cada caso.