Qué es el RETA y por qué es clave al estructurar un plan de pensiones
RETA (Régimen Especial de Trabajadores Autónomos) es el régimen de la seguridad social que regula la afiliación y cotización de los trabajadores por cuenta propia en España. Su alcance incluye la obligación de darse de alta, elegir una base de cotización dentro de los límites establecidos y cubrir las contingencias incluidas en cada modalidad. Para cualquier autónomo que planifique su jubilación, entender el funcionamiento del RETA es el primer paso, porque define la relación con la pensión pública.
La forma en que un trabajador autónomo cotiza en el RETA influye directamente en la cuantía de la futura pensión pública, ya que la pensión se calcula en función de las bases y periodos de cotización. Por ello, la elección de la base de cotización y la continuidad en las aportaciones son variables clave al proyectar el nivel de ingresos en la jubilación. Además, el RETA contempla distintas coberturas y opciones que pueden modificar las prestaciones a recibir.
Al estructurar un plan de pensiones complementario, es esencial tener en cuenta las características del RETA: el rendimiento esperado de la pensión pública según la cotización, la disponibilidad de liquidez para afrontar las obligaciones de cotización y el impacto fiscal de las aportaciones. Un plan de pensiones privado no sustituye las prestaciones del RETA, pero sí debe diseñarse en coherencia con las previsiones de la seguridad social para cubrir posibles brechas.
Además, la fiscalidad y el flujo de tesorería ligados al RETA condicionan la capacidad de ahorro a largo plazo. Las cotizaciones a la seguridad social son partidas recurrentes que reducen la renta disponible, por lo que cualquier estrategia de ahorro o aportación a planes de pensiones debe combinar la protección ofrecida por el RETA con la optimización fiscal y la sostenibilidad del presupuesto del autónomo.
Cómo estructurar un plan de pensiones en el RETA: pasos prácticos y opciones a considerar
Autónomos en el RETA deben estructurar su plan de pensiones partiendo de una evaluación clara de objetivos (edad de jubilación, nivel de ingresos deseado y horizonte temporal) y de la fiscalidad aplicable. Antes de decidir, conviene analizar cómo las aportaciones afectan la base imponible del IRPF y qué contingencias permiten el rescate anticipado, ya que esto condiciona la liquidez del ahorro.
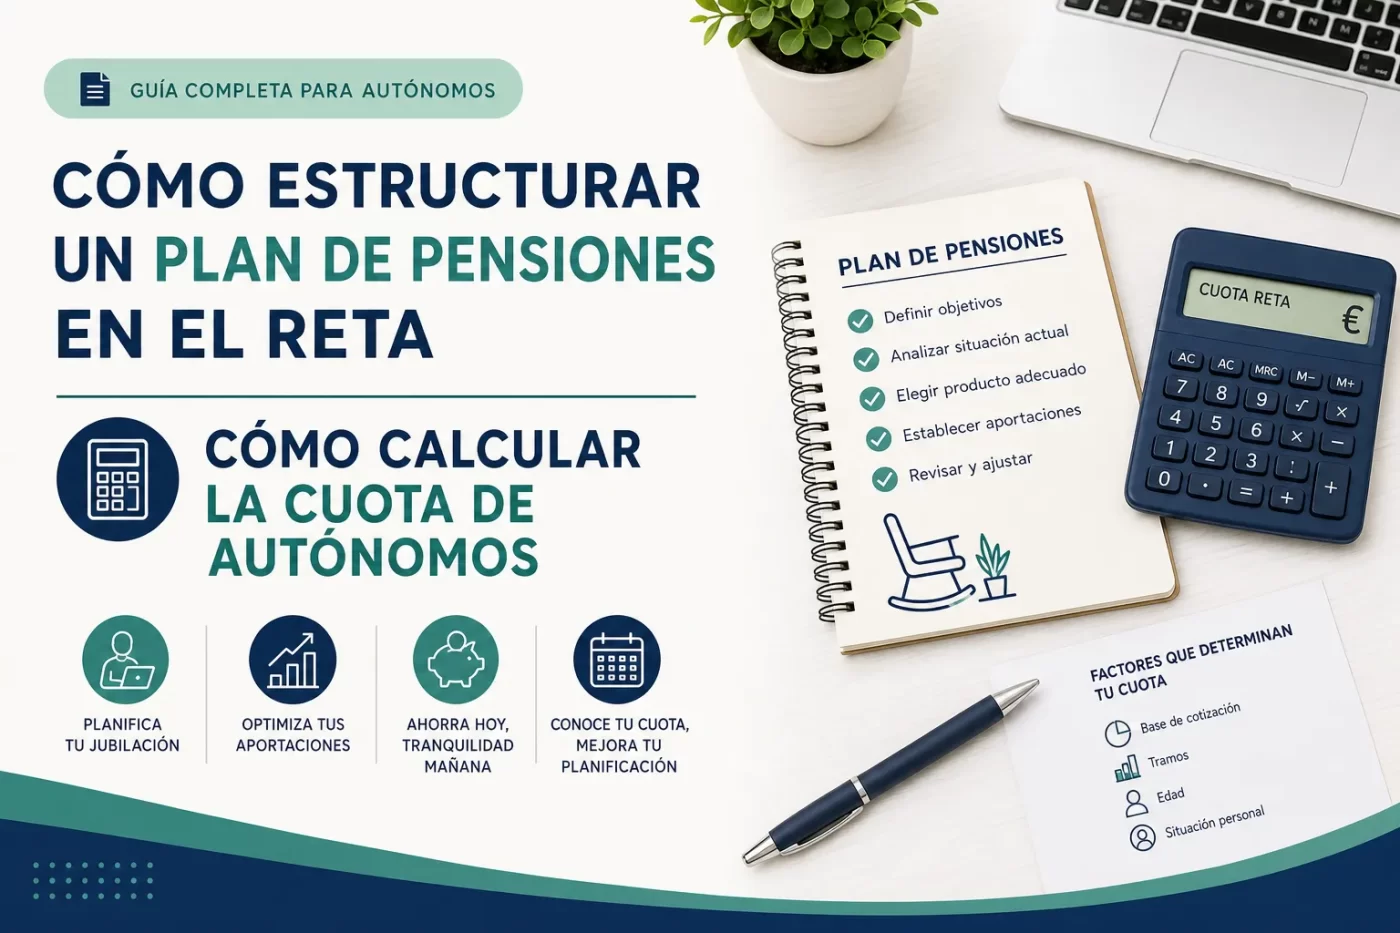
Pasos prácticos
- Evaluar necesidades: calcular la brecha entre pensión pública estimada y objetivo privado.
- Elegir el producto: plan de pensiones individual, plan de previsión asegurado o incorporarse a un plan de empleo si está disponible.
- Definir aportaciones: fijar cuota y periodicidad teniendo en cuenta los límites fiscales vigentes y la tolerancia al riesgo.
- Seleccionar perfil de inversión: escoger fondos por riesgo/edad (renta fija, variable o mixtos) y revisar la comisión de gestión.
- Formalizar y revisar: contratar con una entidad, designar beneficiarios y programar revisiones periódicas y la posible portabilidad.
Entre las opciones a considerar están la combinación con otros productos de ahorro, la elección entre rescate en capital o en renta, y las coberturas por incapacidad o fallecimiento que ofrezcan algunas modalidades. También es clave revisar la compatibilidad entre la cotización en el RETA y el ahorro privado, procurando que el plan complemente la protección pública sin duplicar coberturas.
Cómo calcular la cuota de autónomos: fórmula, bases de cotización y ejemplos
Fórmula: La cuota de autónomos se calcula multiplicando la base de cotización elegida por el tipo de cotización aplicable. Es decir: cuota = base de cotización × tipo de cotización. El tipo de cotización agrupa las prestaciones que cubre (contingencias comunes, contingencias profesionales, cese de actividad, formación, etc.), y puede variar según normativa y circunstancias del trabajador.
Las bases de cotización están acotadas por unos mínimos y máximos establecidos por la Seguridad Social, pero dentro de esos límites el trabajador puede elegir la base que prefiera; elegir una base mayor incrementa la cuota mensual, pero también mejora prestaciones futuras (como la pensión o la prestación por incapacidad). Existen además regímenes o bonificaciones temporales que afectan la cuota, por lo que siempre conviene comprobar las condiciones vigentes antes de elegir la base.
Ejemplos ilustrativos
- Ejemplo 1 (ilustrativo): si eliges una base de 1.000 € y el tipo de cotización aplicado fuera el 30% (consúltese el tipo vigente), la cuota sería 1.000 € × 0,30 = 300 € al mes.
- Ejemplo 2 (ilustrativo): con una base de 1.500 € y el mismo tipo del 30%, la cuota sería 1.500 € × 0,30 = 450 € al mes.
Simulador y casos prácticos: calcular cuota y proyectar tu pensión según la base elegida
Un simulador bien diseñado permite calcular la cuota a pagar y proyectar la pensión futura en función de la base de cotización que elijas. Introduciendo la base, el tipo de cotización y los periodos cotizados, el simulador estima la cuota mensual y genera escenarios de pensión según distintos horizontes temporales, facilitando decisiones sobre subir o bajar la base y comparar resultados.
Para obtener proyecciones fiables es clave incluir las variables que influyen en la cuantía: la base elegida, la duración de la carrera de cotización, la edad de jubilación prevista y posibles incrementos salariales. El simulador traduce la base en la cuota correspondiente y, aplicando los parámetros de cálculo (coeficientes y años cotizados), ofrece una estimación de la pensión contributiva y escenarios alternativos para evaluar el impacto de cambiar la base.
Casos prácticos y pasos para usar el simulador
- Elige la base de cotización: selecciona la base que quieres evaluar para ver cómo afecta a tu cuota.
- Introduce años cotizados y edad prevista de jubilación: ajusta estos datos para proyectar la pensión realista.
- Compara escenarios: genera varias simulaciones con diferentes bases para visualizar el efecto sobre cuota y pensión.
- Interpreta resultados: revisa la cuota mensual estimada y la pensión proyectada para tomar decisiones informadas sobre tu base de cotización.
Ventajas fiscales y ajustes estratégicos para optimizar tu plan de pensiones y la cuota de autónomos
Ventajas fiscales: Las aportaciones a vehículos de previsión como planes de pensiones suelen reducir la base imponible del IRPF, lo que permite diferir la tributación hasta el momento del rescate y conseguir un ahorro fiscal inmediato en función del tipo marginal. Para los autónomos, esto convierte al plan de pensiones en una herramienta eficiente para reducir la carga fiscal anual y complementar la protección social, siempre teniendo en cuenta los límites y condiciones legales vigentes que deben consultarse antes de decidir aportaciones adicionales.
Ajustes estratégicos sobre la cuota: Optimizar la relación entre aportaciones al plan y la cuota de autónomos implica valorar la base de cotización y sus efectos a corto y largo plazo. Estrategias habituales incluyen:
- ajustar la base de cotización para equilibrar cuota mensual y pensión futura;
- planificar aportaciones periódicas al plan de pensiones en función de los picos de ingresos y del tipo marginal;
- valorar alternativas (mutuas de previsión, planes de previsión asegurados) que ofrezcan tratamiento fiscal complementario.
Revisión y coordinación fiscal: Es clave revisar anualmente la planificación para adaptar aportaciones y base de cotización a cambios de ingresos, normativa o situación personal. Coordinar las decisiones con un asesor fiscal o gestoría permite aprovechar deducciones disponibles, evitar incompatibilidades y tomar medidas que optimicen tanto la cuota de autónomos como el ahorro para la jubilación sin sorpresas fiscales.