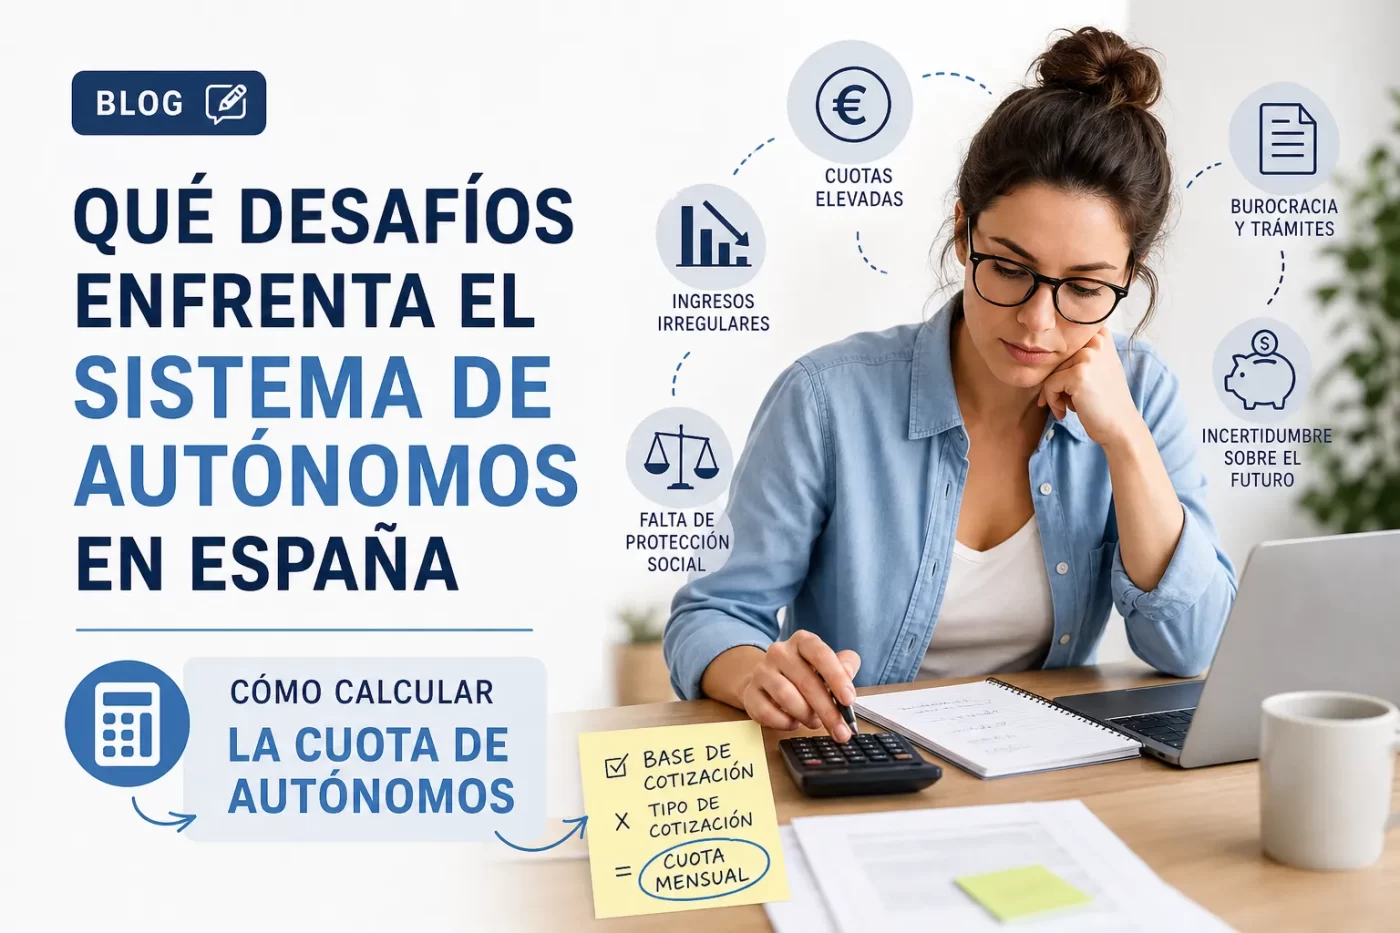
Qué desafíos enfrenta el sistema de autónomos en España: problemas estructurales, cobertura social y precariedad
Los desafíos del sistema de autónomos en España se centran en tres ejes interrelacionados: problemas estructurales, cobertura social insuficiente y elevada precariedad. El modelo tradicional de cuotas y prestaciones no siempre refleja la realidad de ingresos variables de muchos trabajadores por cuenta propia, lo que genera tensiones entre lo que se cotiza y la protección efectiva que se recibe. Además, las reformas orientadas a ajustar la cotización a rendimientos reales están en proceso y plantean retos de aplicación y adaptación para trabajadores y administración.
Problemas estructurales y lagunas en la cobertura
- Sistema de cotización rígido: cuotas que no siempre se correlacionan con ingresos reales y transiciones complejas hacia modelos de cotización por tramos.
- Protección social parcial: acceso condicionado a prestaciones (como el cese de actividad), requisitos estrictos y prestaciones que en muchos casos resultan menos completas que las de los asalariados.
- Trámites y costes administrativos: carga burocrática, impacto de la morosidad de clientes y riesgo de recurrir a la economía sumergida ante costes fijos elevados.
La precariedad surge de la combinación de ingresos irregulares, baja estabilidad contractual y limitaciones en la protección por enfermedad, maternidad/paternidad y desempleo específico para autónomos. Esto repercute en la capacidad de ahorrar para jubilación, en la conciliación y en la calidad del trabajo ofrecido, creando un círculo donde la protección social insuficiente y la inestabilidad económica se retroalimentan.
Cómo calcular la cuota de autónomos: fórmula, base de cotización y ejemplo paso a paso
La forma básica de calcular la cuota de autónomos es: cuota = base de cotización × tipo de cotización. La base de cotización es la cuantía sobre la que cotizas y puede elegirse dentro de los límites establecidos por la Seguridad Social; el tipo de cotización es el porcentaje que agrupa contingencias comunes, contingencias profesionales, cese de actividad y formación profesional.
- Base de cotización: importe elegido entre la base mínima y máxima vigentes.
- Tipo de cotización: suma de los porcentajes aplicables según la normativa.
Al calcularla, recuerda que la Seguridad Social publica cada año las bases mínimas y máximas; puedes cambiar tu base dentro de los plazos y condiciones previstos y, por tanto, tu cuota subirá o bajará en función de la base elegida. Además, existen bonificaciones y reducciones (por ejemplo para nuevos autónomos o colectivos concretos) que reducen la cuota a aplicar, por lo que el importe final depende tanto de la base como de posibles bonificaciones o recargos.
Ejemplo paso a paso (ilustrativo):
- 1) Elige una base de cotización, por ejemplo 1.000 €.
- 2) Determina el tipo de cotización total aplicable a tu situación; por ejemplo, un 30% (esto es un ejemplo orientativo).
- 3) Calcula la cuota: 1.000 € × 30% = 300 €.
Este resultado es meramente ilustrativo; para conocer tu cuota real consulta las bases y tipos vigentes y las bonificaciones aplicables a tu caso.
Factores que influyen en la cuota de autónomos: tipos de cotización, bonificaciones y tramos por ingresos
Qué determina la cuantía final
La cuota de autónomos depende en primer lugar de los tipos de cotización y de la base de cotización que se aplique: la cotización cubre contingencias comunes y, según el caso, contingencias profesionales, cese de actividad y formación. Tradicionalmente los trabajadores por cuenta propia elegían una base dentro de los mínimos y máximos establecidos; en cualquier caso, la base y los conceptos incluidos determinan el importe sobre el que se aplica el tipo correspondiente.
Las bonificaciones y reducciones son otro factor clave: existen incentivos específicos para nuevos emprendedores (conocidos como “tarifa plana” y otras reducciones por inicio de actividad), así como bonificaciones vinculadas a la conciliación (maternidad/paternidad), a la compatibilidad con otras prestaciones o a la pluriactividad. Estas bonificaciones suelen aplicarse sobre la cuota y pueden ser temporales o condicionadas al cumplimiento de requisitos administrativos.
Los tramos por ingresos están orientando la cuota hacia una lógica más vinculada a los rendimientos netos del autónomo: el sistema establece tramos o intervalos de ingresos a los que se aplican coeficientes o tipos distintos, de modo que la cuota sea más proporcional a la capacidad económica real. Además, en muchos casos existen medidas transitorias y opciones para adaptar la elección de base, por lo que declarar correctamente los ingresos y conocer los tramos aplicables es determinante para calcular la cuota.
- Tipos de cotización: base y conceptos (contingencias, cese, formación).
- Bonificaciones: inicio de actividad, conciliación, pluriactividad, otras reducciones.
- Tramos por ingresos: cuota ligada a rendimientos netos mediante tramos y coeficientes.
Impacto de las reformas recientes y propuestas para mejorar el sistema de autónomos en España
Las reformas recientes han buscado reforzar la protección social de los autónomos y adaptar el sistema de cotizaciones a la realidad laboral actual, lo que ha supuesto cambios en la percepción de cobertura ante bajas, maternidad/paternidad y jubilación. Estos ajustes han repercutido en la gestión administrativa y en la planificación financiera de los trabajadores por cuenta propia, obligando a muchos a revisar su base de cotización y previsión de ingresos para mantener una protección adecuada.
Entre las propuestas más recurrentes para mejorar el sistema de autónomos en España figuran la implantación de una cotización por ingresos reales, la flexibilización de la tarifa plana, la ampliación de la cobertura por contingencias (bajas médicas, maternidad/paternidad) y la simplificación administrativa para reducir cargas fiscales y burocráticas. También se propone reforzar medidas de conciliación, formación profesional y apoyo a la digitalización como herramientas para aumentar la estabilidad y la competitividad del colectivo.
El impacto esperado de aplicar estas propuestas pasa por una mayor equidad en la protección social y por una sostenibilidad a medio plazo del sistema de cotizaciones, aunque su implementación requiere calibrar efectos sobre la recaudación, la cotización media y la capacidad de adaptación de los propios autónomos. La heterogeneidad del colectivo —por sectores, ingresos y etapas de actividad— exige soluciones flexibles y diálogo entre administraciones, agentes sociales y representantes de los trabajadores por cuenta propia
Herramientas, calculadoras y recomendaciones prácticas para calcular y optimizar tu cuota de autónomos
Herramientas oficiales y calculadoras fiables
Usa siempre primero los simuladores oficiales de la Seguridad Social (TGSS) y la sede electrónica para obtener cálculos actualizados de bases y cuotas según tu situación (alta, bonificaciones, variaciones de base). Estas herramientas están diseñadas para reflejar los tipos de cotización vigentes y las contingencias incluidas, por lo que son la referencia principal antes de tomar decisiones.
Complementos y calculadoras prácticas
- Calculadoras de gestorías y portales especializados: permiten comparar escenarios (diferentes bases de cotización, aplicación de bonificaciones o pluriactividad) y suelen presentar resultados más interpretables para tomar decisiones.
- Hojas de cálculo propias: un simple Excel o Google Sheets con escenarios mensuales y anuales te ayuda a visualizar el impacto en cuota, IRPF y protección social.
- Asesoramiento profesional: antes de aplicar cambios de base o bonificaciones, valida los resultados con un asesor o gestoría para evitar errores administrativos.
Recomendaciones prácticas: simula varios escenarios (base mínima, intermedia y máxima) para ver el coste frente a la cobertura que obtienes; comprueba en cada simulador si se incluyen contingencias comunes, profesionales y cese de actividad; y revisa periódicamente si te conviene cambiar la base en función de ingresos previsibles y edad. Asimismo, verifica qué bonificaciones o reducciones puedes solicitar y los requisitos administrativos para mantenerlas.
Por último, mantén documentación ordenada de las simulaciones y las solicitudes de bonificación, actualiza las comprobaciones tras cambios normativos y programa revisiones anuales o al inicio de actividad para optimizar tu cuota sin perder cobertura.